מיסוי מקרקעין בעסקת דירה: מס רכישה, מס שבח והיטלים
מי משלם מה בעסקת דירה: הקונה משלם מס רכישה, המוכר משלם מס שבח, והרשות המקומית גובה היטל השבחה. הנה המדרגות, המועדים ודוגמאות חישוב.
מיסוי מקרקעין בעסקת דירה מורכב משלושה תשלומים עיקריים: מס רכישה שמשלם הקונה, מס שבח שמשלם המוכר, והיטל השבחה שגובה הרשות המקומית כשמתממשות זכויות בנייה. כל אחד מהם נקבע לפי כללים אחרים, משולם לגוף אחר ויש לו מועדים משלו.
המדריך הזה הוא מפת דרכים: מה כל מס, מי חייב בו, המדרגות התקפות ב-2026 והמועדים. לפירוט של כל נושא קישרנו למדריכים נפרדים באתר. המידע כללי ואינו תחליף לבדיקת המקרה שלכם מול רשות המסים, עורך דין או רואה חשבון.
אילו מסים חלים בעסקת דירה, ועל מי?
בעסקת מכירה רגילה של דירת מגורים חלים שלושה חיובים: מס רכישה על הקונה, מס שבח על המוכר והיטל השבחה שמשולם לרשות המקומית. שני המסים הראשונים נגבים על ידי רשות המסים (מיסוי מקרקעין) מכוח חוק מיסוי מקרקעין (שבח ורכישה), התשכ״ג-1963.
החיוב | מי משלם | למי משלמים | על מה מחושב |
|---|---|---|---|
מס רכישה | הקונה | רשות המסים | שווי הדירה, לפי מדרגות |
מס שבח | המוכר | רשות המסים | הרווח הריאלי מהמכירה |
היטל השבחה | בעל הזכויות במקרקעין | הרשות המקומית | עליית ערך הקרקע בעקבות תוכנית או היתר |
ההבחנה הזו חשובה כבר במו״מ: מחיר מכירה גבוה מגדיל את מס הרכישה של הקונה ואת הרווח החייב של המוכר, ושניהם צריכים לחשב את המס לפני החתימה ולא אחריה. בעסקאות בתל אביב, בירושלים או בחיפה, למשל, מחיר הדירה הוא שקובע באיזו מדרגה של מס רכישה הקונה נמצא.
מס רכישה: כמה משלמים ב-2026?
מס רכישה הוא מס על שווי הדירה שמשלם הקונה, והשיעור תלוי בשאלה אם זו דירתו היחידה או דירה נוספת. המדרגות מעודכנות מדי שנה בינואר, ולפי הוראת ביצוע של רשות המסים הן מוקפאות כעת ותקפות עד 15.1.2028.
חלק משווי הדירה | דירה יחידה | דירה נוספת |
|---|---|---|
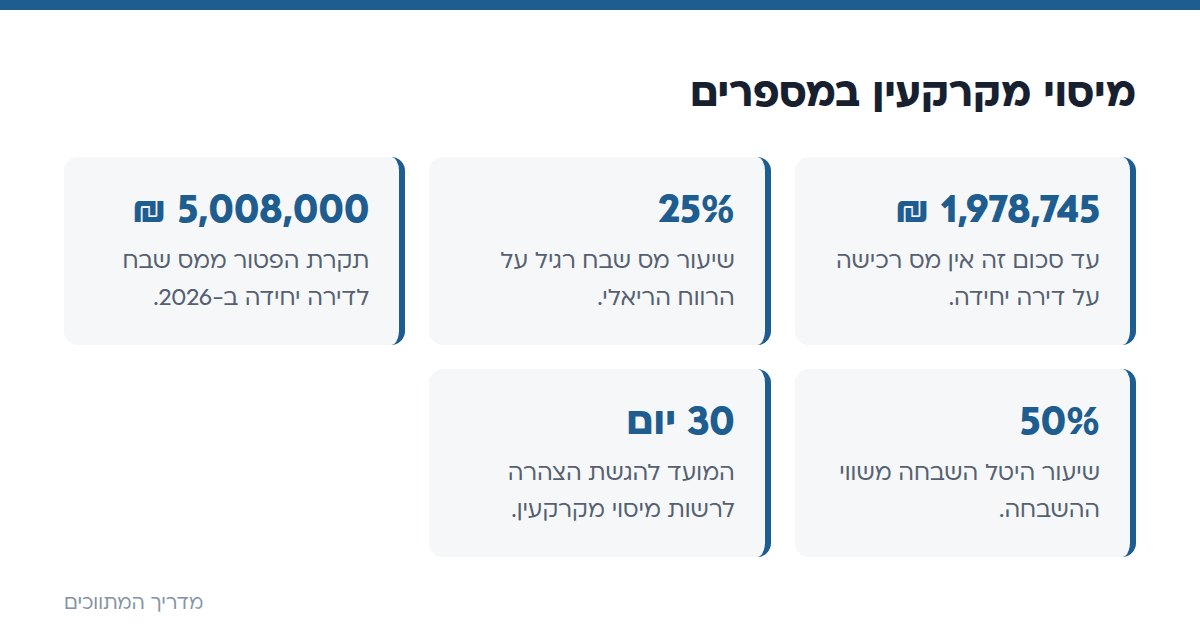
עד 1,978,745 ₪ | 0% | 8% |
1,978,745 עד 2,347,040 ₪ | 3.5% | 8% |
2,347,040 עד 6,055,070 ₪ | 5% | 8% |
6,055,070 עד 20,183,565 ₪ | 8% | 10% |
מעל 20,183,565 ₪ | 10% | 10% |
המס מחושב לפי מדרגות, כלומר כל שיעור חל רק על החלק של המחיר שנמצא בטווח שלו. כך למשל דירה יחידה במחיר 2,500,000 ₪: על החלק עד 1,978,745 ₪ אין מס, על 368,295 ₪ הבאים משלמים 3.5% (כ-12,890 ₪), ועל 152,960 ₪ האחרונים 5% (כ-7,648 ₪). בסך הכול כ-20,538 ₪.
אותה דירה, אם היא דירה נוספת של הקונה, תחויב ב-8% מהשקל הראשון: 200,000 ₪. ההפרש, כ-179,000 ₪, מסביר למה ההגדרה של דירה יחידה חשובה. לפירוט על מסלול של משקיעים ראו המדריך על דירה שנייה, ולהטבות לעולים ראו מס רכישה לעולה חדש.
מי שמחליף דירה
מי שרוכש דירה נוספת כדי להחליף את דירתו הקיימת יכול להצהיר שבכוונתו למכור את הדירה הישנה, ולשלם מס רכישה לפי שיעורי דירה יחידה. לפי זכותון, ברוב המקרים צריך למכור את הדירה הקודמת בתוך 24 חודשים מיום רכישת הדירה החלופית, והתקופה נקבעה אחרת לרכישות בתקופות מסוימות, ולכן בודקים אותה לפי מועד הרכישה. אם המכירה לא מתבצעת בזמן, הקונה חייב בהפרש עד לשיעורי הדירה הנוספת.
מס שבח: מה המוכר משלם?
מס שבח הוא מס על הרווח הריאלי מהמכירה, לא על מחיר הדירה, והשיעור הרגיל הוא 25% מהשבח הריאלי. שבח ריאלי הוא ההפרש בין מחיר המכירה למחיר הרכישה, אחרי ניכוי הוצאות מוכרות והתאמה לעליית המדד.
בדירת מגורים שנרכשה לפני 1.1.2014 חל, בתנאים שבחוק, חישוב לינארי: החלק היחסי מהרווח שנצבר עד אותו תאריך פטור, ורק החלק שנצבר אחריו חייב ב-25%. דוגמה פשוטה, בלי פטור ובלי חישוב לינארי: שבח ריאלי נטו של 400,000 ₪ יחויב ב-100,000 ₪.
פטור מלא ממס שבח קיים למי שמוכר דירת מגורים מזכה שהיא דירתו היחידה, בתנאים שנקבעו בחוק, ובהם בעלות של 18 חודשים לפחות לפני המכירה. הפטור חל עד תקרה של כ-5,008,000 ₪ לשנת 2026, ומעל התקרה החלק היחסי החורג חייב במס. הפירוט המלא, כולל הוצאות מוכרות ותנאי הפטור, נמצא במדריך מס שבח על דירה.
היטל השבחה: האם הוא חל על כל עסקה?
היטל השבחה הוא תשלום לרשות המקומית על עליית ערך של מקרקעין בעקבות אישור תוכנית, הקלה או שימוש חורג. הוא לא חל על כל עסקה, אלא רק כשהייתה השבחה שהרשות מחייבת עליה.
לפי זכותון, שיעור ההיטל הוא 50% משווי ההשבחה, ולא משווי הנכס כולו, אלא אם יש פטור או הנחה. ההיטל משולם במועד מימוש הזכויות: הוצאת היתר בנייה או מכירת הנכס, לפי המוקדם. הרשות עורכת את השומה, ואפשר לערער עליה.
למה זה חשוב לקונה? כי השאלה מי ישלם את ההיטל, הקונה או המוכר, נקבעת בחוזה, ולכן בודקים לפני החתימה מול הרשות המקומית אם יש שומה או חוב. פירוט על פטורים ומועדי ערעור יש במדריך היטל השבחה.
מהם המועדים ומה צריך לדווח?
שני הצדדים בעסקה חייבים להגיש לרשות מיסוי מקרקעין הצהרה על העסקה בתוך 30 יום מיום המכירה, גם אם המכירה פטורה ממס. ההצהרה מוגשת בטופס 7000 דרך אתר רשות המסים.
פעולה | מי מבצע | המועד |
|---|---|---|
הצהרה על העסקה (טופס 7000) | הקונה והמוכר | 30 יום מיום המכירה |
תשלום מס רכישה לפי שומה עצמית | הקונה | 60 יום מתאריך העסקה |
תשלום מס שבח | המוכר | בתוך 60 יום מיום המכירה |
תשלום הפרש אחרי שומת המנהל | החייב במס | 30 יום ממסירת הודעת השומה |
מועדי התשלום מפורטים בזכותון, ושינויים בהם אפשריים, לכן כדאי לוודא את המועד העדכני באתר רשות המסים בזמן העסקה. איחור בדיווח או בתשלום עלול להוסיף ריבית והצמדה וקנסות.
את סדר הפעולות של המוכר, מהחוזה ועד המסירה, מפרט המדריך על מכירת דירה.
איך נראית עסקה אחת עם שלושת החיובים?
כדי לראות איך החיובים מתחברים, נניח עסקה בדירה במחיר 2,500,000 ₪. הקונה, שזו דירתו היחידה, משלם מס רכישה של כ-20,538 ₪, לפי החישוב שלמעלה. המוכר משלם מס שבח רק אם יש לו שבח ריאלי חייב: בלי פטור ועם שבח ריאלי נטו של 400,000 ₪ המס הוא 100,000 ₪, ואילו מוכר שעומד בתנאי הפטור לדירה יחידה עשוי לא לשלם מס כלל, אבל עדיין חייב בהצהרה.
היטל השבחה הוא החיוב היחיד שאין לו סכום קבוע לכל עסקה. אם אושרה תוכנית שהעלתה את ערך הנכס, הרשות המקומית מוציאה שומה, וההסכם בין הצדדים קובע מי נושא בה. אם לא הייתה השבחה, אין היטל בכלל.
המשמעות היא ששני הצדדים באותה עסקה רואים מספרים שונים לגמרי, ולכן כל אחד מהם צריך לחשב את החלק שלו בנפרד.
מה כדאי להכין לפני שמחשבים?
- מחיר העסקה המוסכם ומועד החתימה, כי ממנו נספרים המועדים.
- האם הקונה מחזיק כבר דירה נוספת, כי זה קובע איזה שיעור מס רכישה חל.
- מחיר הרכישה המקורי של המוכר, תאריך הרכישה, וחשבוניות של הוצאות מוכרות.
- אישור מהרשות המקומית על קיום או היעדר חוב היטל השבחה.
עם הנתונים האלה אפשר להגיע לשיחה עם עורך הדין או רואה החשבון ולקבל חישוב ממשי במקום הערכה גסה.
אילו טעויות נפוצות בחישוב מיסוי מקרקעין?
רוב הטעויות נובעות מבדיקה מאוחרת מדי או מהסתמכות על מידע ישן. אלה הנפוצות:
- בדיקה אחרי החתימה. מס הרכישה והשבח צריכים להיכנס לחישוב כבר בשלב המו״מ והחתימה על זכרון דברים או חוזה.
- שימוש בטבלה לא עדכנית. המדרגות הוקפאו בחוק עד 15.1.2028, אבל סכומים אחרים משתנים, ולכן צריך לבדוק שהטבלה תקפה למועד העסקה.
- הנחה שפטור מס שבח פוטר מדיווח. גם עסקה פטורה מחייבת הצהרה בתוך 30 יום.
- בלבול בין מי שמשלם מה. מס רכישה הוא על הקונה, מס שבח על המוכר. סעיפים בחוזה יכולים לחלק עלויות אחרת בין הצדדים, אך מול רשות המסים החבות נשארת של החייב בחוק.
- שכחת היטל השבחה. חוב לרשות המקומית נבדק בנפרד ולא מופיע בשומות רשות המסים.
- הערכת שווי לא נכונה בדירה משותפת או בירושה. במקרים כאלה בדרך כלל נעזרים בעורך דין מקרקעין שיבדוק את התנאים.
מתווכים ובעלי משרדי תיווך שנשאלים על מסים רשאים להסביר את העקרונות, אך חישוב אישי הוא עניין לרואה חשבון, ליועץ מס או לעורך דין.
שאלות נפוצות
מי משלם מס רכישה ומי משלם מס שבח?
מס רכישה משולם על ידי הקונה, ומס שבח על ידי המוכר, שניהם לרשות המסים (מיסוי מקרקעין). היטל השבחה משולם לרשות המקומית על ידי בעל הזכויות בנכס.
כמה מס רכישה משלמים על דירה יחידה ב-2026?
על דירה יחידה אין מס רכישה על החלק עד 1,978,745 ₪, ומעליו חלות מדרגות של 3.5%, 5%, 8% ו-10%. על דירה נוספת חל 8% מהשקל הראשון ועד 6,055,070 ₪, ו-10% מעל לכך.
מה שיעור מס השבח על מכירת דירה?
השיעור הרגיל הוא 25% מהשבח הריאלי. מי שמוכר דירת מגורים מזכה יחידה בתנאי החוק, ובהם 18 חודשי בעלות, פטור ממס עד תקרה של כ-5,008,000 ₪ ב-2026.
האם צריך לדווח לרשות המסים גם כשהמכירה פטורה ממס שבח?
כן. גם עסקה פטורה מחייבת הצהרה לרשות מיסוי מקרקעין בתוך 30 יום מיום המכירה, בטופס 7000.
מתי משלמים היטל השבחה?
היטל השבחה משולם במועד מימוש הזכויות, כלומר בהוצאת היתר בנייה או במכירת הנכס, לפי המוקדם. שיעורו 50% משווי ההשבחה, אלא אם יש פטור או הנחה.